1.Sedam načina plaćanja iz Pravilnika
Član 6. Pravilnika o vrstama fiskalnih računa, tipovima transakcija, načinima plaćanja, pozivanju na broj drugog dokumenta i pojedinostima ostalih elemenata fiskalnog računa kaže da se na računu navodi jedan od sledećih podataka, zavisno od sredstva kojim kupac plaća:
| Način plaćanja | Kada se koristi | U API-ju |
|---|---|---|
| Gotovina | gotov novac — novčanice i kovani novac | Cash |
| Instant plaćanje | instant transfer odobrenja na prodajnom mestu, na primer IPS QR kodom | MobileMoney |
| Platna kartica | plaćanje platnom karticom, i na sajtu | Card |
| Ček | plaćanje čekom | Check |
| Prenos na račun | nalog za uplatu ili nalog za prenos — uplatnica, e-banking | WireTransfer |
| Vaučer | vaučer, novčani bon, interna kartica ili slično sredstvo | Voucher |
| Drugo bezgotovinsko plaćanje | bezgotovinsko plaćanje drugim sredstvom koje je u Srbiji dozvoljeno po zakonu | Other |
Na računu se način plaćanja ispisuje ćirilicom, uz iznos, na primer „Платна картица: 3.180,00". Taj red kupac vidi i na papiru i na elektronskom računu, a Poreska uprava ga ima u svakom računu koji primi.
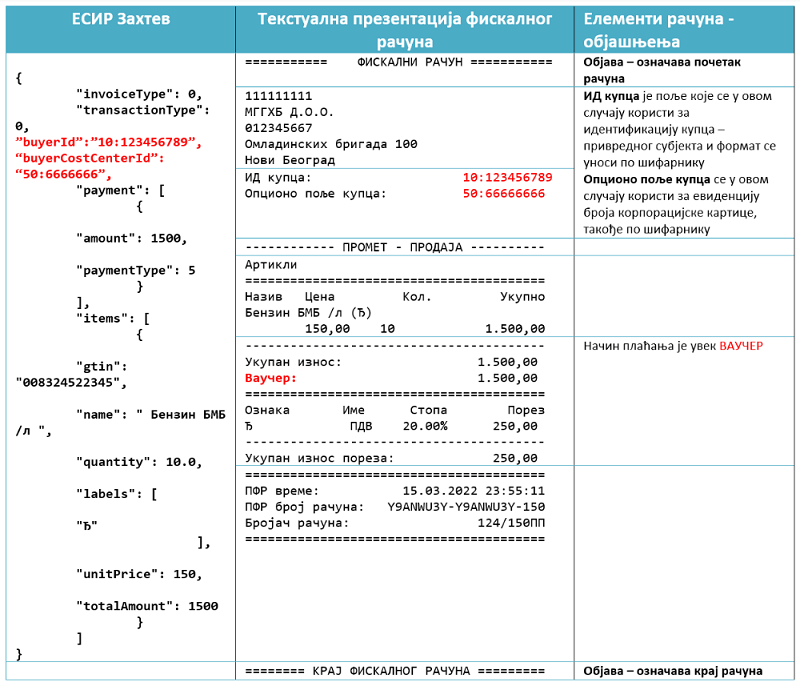
Važno je razumeti šta se ovim podatkom ne menja: obaveza da se izda račun. Zakon o fiskalizaciji kaže da se promet evidentira nezavisno od načina plaćanja. Kartica, uplata na račun ili vaučer ne oslobađaju od računa — menja se samo jedan red na njemu.
2.Šta je šta u online prodaji
Pravilnik je pisan tako da važi i za kasu u radnji i za internet prodaju, pa ne imenuje platne servise. Izaberite kako je vaš kupac platio i pogledajte šta ide na račun:
Izaberite — odgovor se pojavljuje ovde.
Kod pouzeća postoji još jedno pravilo, nezavisno od načina plaćanja: račun se izdaje kad kurir naplati, a ne kad porudžbina stigne. Više o tome na strani o online fiskalnoj kasi.
3.Kad kupac plati na dva načina
Kupac ponekad deo plati poklon karticom, a ostatak karticom ili gotovinom. Za to postoji izričito pravilo u stavu 3. istog člana: na jednom računu sme da stoji više načina plaćanja, ali je obveznik dužan da iskaže iznos za svaki posebno.
Pomerite klizač i pogledajte kako se iznos deli na računu:
Kupac plaća 5.000 dinara: deo poklon karticom, ostatak karticom
Zbir delova jednak je iznosu računa
Isto kroz API
"payments": [
  { "type": "Voucher", "amount": 2000 },
  { "type": "Card", "amount": 3000 }
]
Zbir delova mora biti jednak iznosu računa. FiskalAPI to proverava pre slanja: ako se zbir i iznos ne slažu, račun se odbija sa porukom koja kaže koliko je koje, umesto da ode Poreskoj sa greškom.
4.Posebno pravilo za ugostitelje i pekare
Stav 2. člana 6. uvodi izuzetak za uslugu predaje hrane i pića i za promet hrane i pića u objektu pekare. Uređaj preko kog se taj promet evidentira mora da ima isključivo ove opcije:
- gotovina — koja tu obuhvata i gotov novac, i instant plaćanje na prodajnom mestu, i platnu karticu, i ček;
- prenos na račun;
- vaučer;
- drugo bezgotovinsko plaćanje.
Drugim rečima: kad restoran ili pekara naplati karticom, na računu piše „Gotovina". To nije greška u kasi, nego pravilo iz Pravilnika.
Ovaj izuzetak važi samo za te delatnosti. Ako ste ugostitelj ili pekara i prodajete i preko interneta, sa knjigovođom proverite koje opcije koristite za koju prodaju.
5.Način plaćanja na refundaciji
Kad vraćate novac, izdaje se refundacija koja se poziva na broj i vreme originalnog računa. U praksi refundacija nosi isti način plaćanja kao original, jer se novac vraća istim putem kojim je primljen: na karticu, na račun ili u gotovini.
Ako novac vraćate drugim putem nego što je plaćen — na primer kupac je platio pouzećem, a novac mu vraćate na tekući račun — kako to prikazati potvrdite sa knjigovođom.
6.Najčešće greške
- Isti način plaćanja za sve porudžbine. Prodavnica podešena na „Platna kartica" i za kupce koji plaćaju pouzećem ili uplatnicom prijavljuje karticu. Način plaćanja treba da se čita iz porudžbine.
- Način plaćanja se uopšte ne šalje. FiskalAPI tada upisuje „Platna kartica" — što je tačno samo ako je kupac stvarno platio karticom.
- Gotovina za uplatu na račun. Uplata uplatnicom ili e-bankingom je „Prenos na račun", ne gotovina, iako je kupac možda platio u pošti.
- Zbir delova ne odgovara iznosu računa kod kombinovanog plaćanja.
- Pouzeće izdato pri pakovanju, pre naplate — tada račun postoji za uplatu koje još nema.
Svi FiskalAPI moduli za online prodavnice čitaju način plaćanja iz same porudžbine, a za pouzeće vi u podešavanjima birate kako se prijavljuje.
7.Način plaćanja kroz FiskalAPI
Jedan način plaćanja šalje se poljem paymentType. Kombinovano plaćanje šalje se kao niz payments, sa iznosom za svaki deo:
"payments": [
  { "type": "Voucher", "amount": 2000 },
  { "type": "Card",    "amount": 3000 }
]
Dozvoljene vrednosti su Cash, MobileMoney, Card, Check, WireTransfer, Voucher i Other — po jedna za svaki način iz Pravilnika. Nepoznatu vrednost FiskalAPI odbija pre slanja.
Česta pitanja
Sedam, po članu 6. Pravilnika: gotovina, instant plaćanje, platna kartica, ček, prenos na račun, vaučer i drugo bezgotovinsko plaćanje. Za ugostitelje i pekare važi uži spisak.
Može. Pravilnik dozvoljava više načina plaćanja na istom računu, uz obavezu da se iskaže iznos plaćen svakim od njih. Zbir delova mora biti jednak iznosu računa.
Propis PayPal ne imenuje. U praksi se navodi platna kartica ili drugo bezgotovinsko plaćanje; koji od ta dva za vaš slučaj, potvrđuje knjigovođa.
Zbog posebnog pravila za uslugu predaje hrane i pića i za pekare: kod njih opcija „gotovina" obuhvata i gotov novac, i instant plaćanje, i platnu karticu, i ček. Za ostale delatnosti kartica se navodi kao „Platna kartica".
Bezgotovinsko plaćanje bilo kojim sredstvom koje je u Srbiji dozvoljeno po zakonu, a nije nijedno od ostalih šest — nije kartica, prenos na račun, instant plaćanje, ček ni vaučer.
Kao „Prenos na račun" — to je plaćanje nalogom za uplatu ili nalogom za prenos. Ne kao gotovina, čak ni kad je kupac uplatnicu platio u gotovini u pošti.
Izvori: Pravilnik o vrstama fiskalnih računa, tipovima transakcija, načinima plaćanja, pozivanju na broj drugog dokumenta i pojedinostima ostalih elemenata fiskalnog računa (čl. 6; „Sl. glasnik RS", br. 31/2021, 99/2021, 10/2022, 49/2022, 50/2022 i 57/2022), Zakon o fiskalizaciji (čl. 4) i pomoć Poreske uprave „Fiskalni račun" (tap.suf.purs.gov.rs). Za svoj slučaj potvrdite sa knjigovođom.